본문 바로가기
애브비(Abbvie)는 중국 브리즈 파마슈티컬(Brise Pharmaceuticals)에서부터 편두통을 적응증으로 하는 전임상단계 에셋 2가지를 총 7억5700만달러 규모로 사들였다. 2년전 체결했던 계약에 따라 브리즈는 약물발굴을 담당하고, 애브비는 브리즈의 전임상단계 편두통 치료제 후보물질 2가지 프로그램에 대한 글로벌 개발 및 상업화 활동을 주도하게 된다. 브리즈는 지난 2일(현지시간) 애브비와 전임상단계 편두통 치료제 후보물질 2가지의 라이선스인(L/I) 계약을 체결했다고 밝혔다. 해당 계약은 지난 2024년 체결된 바 있
지난 10월 비상장 바이오기업 투자는 2곳, 513억원으로 집계됐다. 2곳 모두 신약개발 기업으로, 인공지능(AI) 바이오 플랫폼 기업 히츠(HITS)가 시리즈B에서 183억원을, 차세대 항체-약물접합체(ADC) 연구개발 바이오텍 트리오어(Trioar)가 시리즈C 라운드에서 330억원을 유치했다. 전달인 지난 9월에 비해서 건수는 4건에서 2건으로 줄었지만, 시리즈B 및 시리즈C 후기라운드 유치로 1.6배가량 늘어나며 다시 500억원 이상 규모를 달성했다. 까다로운 기준 등으로 투자대상 기업에 대한 허들은 높아지고, 대신 소수의
테바 파마슈티컬(Teva Pharmaceuticals)이 α-syn 저해제 ‘엠루솔민(emrusolmin, TEV-’286)’의 다계통위축증(MSA) 임상2상 개발을 중단한다. 엠루솔민은 MSA의 주요 원인으로 알려진 독성 α-syn 응집체(oligomer) 형성을 억제하는 저분자화합물이다. 테바는 지난 2021년 독일 모다그(MODAG GmbH)로부터 엠루솔민의 개발권리를 확보했으며, 이후 혁신신약 사업확대를 위한 핵심 파이프라인 중 하나로 개발해왔다. 특히 MSA 환자를 대상으로 진행중인 TOPAS-MSA 임상2상은 오픈라벨연
독일 프레제니우스(Fresenius SE & Co. KGaA)는 중국 CDMO 우시바이오로직스(WuXi Biologics)와 최대 37개의 새로운 바이오시밀러를 개발하는 옵션딜을 체결했다. 프레제니우스는 이번 옵션딜을 통해 향후 10년간 최대 37개의 바이오시밀러 후보물질에 대한 독점 접근권리를 확보하게 됐으며, 자사 바이오시밀러 포트폴리오가 기존 시판하고 있는 9개와 개발중인 20개를 합한 29개로부터 최대 66개까지 확대될 수 있다. 회사는 바이오시밀러 분야에서 공개된 개발 계약 중 최대규모라고 강조했다. 다만 자세한 계약금
노바티스(Novartis)가 바이오아틱(BioArctic)과 체결한 혈뇌장벽(blood-brain barrier, BBB) 파트너십을 끝냈다. 노바티스는 계속해서 공격적으로 BBB 기술을 확보하려는 움직임을 보여온 가운데 지난해 8월 바이오아틱에 계약금 3000만달러를 주고, 자체 보유한 신경퇴행성질환 항체 후보물질에 바이오아틱의 BBB 기술을 적용해 평가하는 옵션딜을 체결했다. 노바티스가 옵션을 행사할 경우 총 딜 규모는 7억7200만달러였다. 당시 타깃에 대한 정보는 공개되지 않았었다. 바이오아틱은 에자이(Eisai)와 바이오
한미약품(Hanmi Pharmaceutical)이 2달여전 로슈(Roche)에 계약금 1억9000만달러에 유로코르틴(urocortin-2, UCN2) 에셋을 판 딜의 의미는, 단순히 숫자로만 볼 것이 아니라 국내 제약·바이오 업계가 ‘이제는 어떤 라이선스아웃(L/O) 딜을 해야하는가?’라는 한걸음 진전된 질문에 대한 답을 보여주고 있다. 한미약품은 단연 국내에서 빅파마와 규모와 숫자로도 가장 많은 딜을 체결한 회사로, 그만큼 지난 10년간 잇단 반환에 따른 아픔도 컸다. GLP-1 인크레틴(incretin)도 쓰라린 경험이 있는
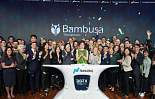
밤부사 테라퓨틱스(Bambusa Therapeutics)는 지난달 29일(현지시간) 미국 나스닥(Nasdaq) 기업공개(IPO)를 통해 1억6890만달러를 조달했다고 밝혔다. 밤부사는 주당 16달러에 1055만5555주를 공모했으며, 이는 기존 주당 15~17달러에 940만주를 공모하는 중간값 기준 총 1억5040만달러를 조달하는 계획보다 확대된 규모다. 밤부사는 나스닥 시장에서 ‘BBTX’라는 티커로 거래되며, 추가로 밤부사는 인수단에 공모가격에서 인수 수수료를 차감한(less underwriting discounts and c
아스트라제네카(AstraZeneca)가 전립선암을 대상으로 개발중이던 경구용 안드로겐수용체(androgen receptor, AR) 분해제와 STEAP2 T세포 인게이저(TCE) 등을 비롯한 초기단계 에셋 총 4개의 임상개발을 중단한다. 이같은 소식은 지난달 30일(현지시간) 아스트라제네카가 공개한 3분기 실적발표 자료 중 ‘3분기 임상시험 부록(Clinical Trials Appendix)’을 통해 확인됐다. 먼저 아스트라제네카는 약동학 및 약력학 데이터를 사유로 AR PROTAC ‘AZD9750’의 전립선암 임상1/2상 개발을
인사이트(Incyte)는 KRAS G12D 저해제 ‘INCB161734’가 췌장암 임상1상에서 화학항암요법인 변형 폴피리녹스(mFFX)와 병용했을 때 전체반응률(ORR)을 81%로 나타낸 결과를 알렸다. 이번 임상은 KRAS G12D 변이형 전이성 췌장암(mPDAC)을 대상으로 INCB161734와 표준치료제(SoC) 화학항암제 병용요법을 평가했으며, 다른 병용군인 INCB161734와 젬시타빈/나브파클리탁셀(GnP) 투여군에서는 ORR이 58%로 나타났다. 인사이트는 해당 결과가 KRAS에서 선두를 달리고 있는 레볼루션메디슨(R
리가켐바이오사이언스(LigaChem Biosciences)는 영국 파트너사인 익수다 테라퓨틱스(IKSUDA Therapeutics)가 HER2 항체-약물접합체(ADC) 후보물질 ‘IKS014(LCB14)’의 임상1상 중간 결과를 오는 12월 8일부터 11일(현지시간)까지 미국 텍사스주 샌안토니오에서 열리는 샌안토니오 유방암심포지엄(SABCS 2026)에서 발표한다고 2일 밝혔다. 익수다는 IKS014의 중국지역과 국내를 제외한 글로벌 독점권을 갖고 있다. 리가켐은 익수다의 지분 26.58%를 보유하고 있다. 중국지역 권리는 포순파
재즈 파마슈티컬(Jazz Pharmaceuticals)의 액티오 바이오사이언스(Actio Biosciences) 인수 과정에서 제외된 파이프라인을 기반으로, 유전성 희귀신경질환을 개발하는 스핀오프 회사(‘SpinCo’)가 이번에 출범했다. 앞서 재즈는 지난 8월 액티오를 인수하면서 KCNT1 관련 뇌전증 치료제로 개발중인 ‘ABS-1230’를 확보했으며, 이와 관련없는 나머지 자산은 새로 설립되는 스핀오프 회사에 이전하고, 지분 일부를 확보할 것이라고 알린 바 있다. 해당 신설 회사가 지난달 30일(현지시간) 세타라 바이오사이언스
핀테라퓨틱스(Pin Therapeutics)는 지난달 26일부터 29일(현지시간)까지 미국 보스턴에서 열린 ‘표적단백질분해 서밋(9th TPD Summit)’에 참가해 신규 E3 리가아제(E3 ligase) 기반 분자접착제 분해제(molecular glue degrader, MGD) 연구결과를 발표했다고 2일 밝혔다. 이번 학회에서는 조현선 핀테라퓨틱스 대표가 디스커버리(discovery) 트랙에서 현재 TPD 약물 대부분이 활용하고 있는 세레블론(CRBN) 한계를 극복하는 새로운 전략이라는 주제로 진행된 세션에서, 신규 E3 리
드렌바이오(Dren Bio)는 지난달 29일(현지시간) 3억5000만달러 규모의 비공개 투자유치를 완료했다고 밝혔다. 이번 라운드에는 주비아그룹(Juvia Group)과 라이트스피드 벤처파트너스(Lightspeed Venture Partners)가 공동으로 주도했고, 8VC, SR One, 타이호벤처스(Taiho Ventures), 미션바이오캐피탈(Mission BioCapital) 등이 기존 투자자로 참여했다. 미래에셋캐피탈 라이프사이언스(Mirae Asset Capital Life Science), 제너럴캐털리스트(Genera
넥스아이(NEX-I)는 이미 회사설립 3년차에 빅파마인 일본 오노약품공업(ONO Pharmacuticals)에게 자체타깃 항암제 후보물질을 라이선스아웃(L/O)하는 딜을 맺은 바 있으며, 5년만에 파이프라인 2개를 임상단계로 진입시켰다. 회사는 면역항암제 불응성 암을 표적해 first-in-class 타깃 에셋을 발굴하는 ‘넥소라(NEXORA™)’ 플랫폼을 통해서 바이오마커와 동반진단법까지의 데이터 패키지를 구축할 수 있는 차별성이 있다고 강조했다. 이같은 넥소라 플랫폼을 기반으로 현재 7개의 파이프라인을 개발중이며, 에셋들의 라
반다 파마슈티컬(Vanda Pharmaceuticals)의 시판 멀미약인 NK1 수용체 길항제(antagonist) ‘네레우스(Nereus, tradipitant)’가 GLP-1 수용체 작용제(agonist) 사용으로 인한 구토 예방 임상3상에서 구토 발생률을 위약 대비 27% 낮췄다. 메스꺼움, 구토 등은 ‘위고비(Wegovy, semaglutide)’, ‘마운자로(Mounjaro, tirzepatide)’ 등의 GLP-1 작용제 투여에서 가장 흔하게 나타나는 위장관(GI) 부작용이다. GLP-1 치료를 받는 환자의 절반가량이
일라이릴리(Eli Lilly)는 GLP-1/GIP 이중작용제 ‘터제파타이드(tirzepatide)’가 선도하는 견조한 대사질환 파이프라인 매출에 힘입어, 올해 매출 전망치를 작년말 설정했던 것보다 무려 100억달러나 높혔다. 릴리의 전체 3분기 매출은 총 244억달러로 전년동기 대비 39% 증가했다. 이는 가격인하에 따른 15% 감소가 있었지만, 판매량이 53% 증가하며 나타난 실적이다. 올해 3분기에 당뇨병 치료제인 ‘마운자로(Mounjaro)’와 비만 치료제인 ‘젭바운드(Zepbound)’는 각각 107억달러, 54억 달러의
넥스아이, 상장 이틀만에 "공모주 투자, 반토막"
서밋, PD-1xVEGF '이보네스시맙' 폐암 "FDA 허가거절"
유한양행, '자체발굴' CKD 후보물질 "1상 IND 승인"
릴리, “노보 제치고” 中 '첫 경구비만약' 시판허가
HLB테라퓨틱스, 'Tβ4' 각막염 美3상 "1차 미충족"
알테오젠, 초장기 '월1회 비만' 융합단백질 "첫 발표"
넥스아이, 불응성암 新타깃 차별성 “내후년 흑자전환”
빌릭스, 첫 ‘빌리루빈 나노입자’ 차별점과 개발전략은?
제일약품, 중앙연구소장에 박준석 전무 선임
[인사]삼양그룹, 정기 임원인사
J&J, 폐암 '블록버스터 목전'..유한양행 "토탈 3억弗 수령"
[새책]『헌트-FcRn과 이뮤노반트』 사냥과 신약개발
씨어스, UAE 버질홀딩스 최대주주와 스마트병동 MOU
보로노이, 527억 규모 "CB 발행결정"
오스코텍, 3분기 매출 65억..누적매출 628억