본문 바로가기
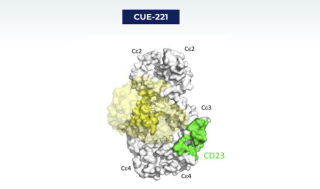
GSK도 이제 항체-약물접합체(ADC) 신규 페이로드(payload) 영역으로 넘어왔고, 키워드는 KRAS로 EGFR 항체에 KRAS 저해제를 부착한 접근에 계약금 1억1000만달러를 베팅한다. 이제 막 시작되고 있는 흐름이다. 곧 임상1상을 앞두고 있는 후보물질로, 최근에서야 작용 메커니즘이 공개됐다. 신규 페이로드 개발의 한 축은 표적치료제(targeted therapy)로, 최근 이 영역에서 딜은 의료적 미충족수요가 가장 큰 KRAS 변이 종양에 집중돼 있다. J&J가 올해 6월 먼저 움직였으며, KRAS 표적 항체-분해약물
"기업규모 측면에서 100억달러(약 13조6000억원) 이상의 연매출을 창출하는 회사들이 그 나라 자체의 생태계(ecosystem)를 이끈다. 100억달러 규모는 곧 1년에 약 20억달러 정도의 연구개발, 특히 임상비용을 추진할 수 있는 크기이다. 일본에서는 다케다(Takeda)가 선도해 이미 이런 사이즈를 확보한 회사가 다케다, 아스텔라스(Astellas), 다이이찌산쿄(Daiichi Sankyo), 오츠카(Otsuka) 등 4곳이 있다. 참고로 30억달러 정도의 연매출 규모를 제약회사의 전체적인 기능을 갖출 수 있는 기준으로
일라이릴리(Eli Lilly)가 자가항체(autoantibody)로 매개되는 자가면역질환 영역에서, 질병을 일으키는 병원성(pathogenic) 자가항체를 선택적으로 분해하는(degrade) 차세대 접근에 대한 딜을 개시했다. 릴리는 지난달 31일(현지시간) 이제 막 설립된 스타트업인 메리다 바이오사이언스(Merida Biosciences)를 총 28억7500만달러 규모에 인수했다고 밝혔다. 계약금과 단계별 마일스톤을 합친 규모이고, 계약금은 따로 공개되지 않았다. 딜은 오는 4분기 마무리될 예정이다. 메리다는 지난해 4월 1억2
급작스러운 질문 “28일 반복투여시험 중간에 중용량군 ALT가 동시대조군 평균의 3배로, 배경자료 범위를 벗어나 올랐습니다. 조직병리는 아직 안 나왔고 다음 주에 IND 관련 미팅입니다. 용량을 낮춰야 할까요, 그대로 갈까요.” 이런 질문이 예고 없이 올라와도 대개 바로 답이 서너 개 달린다. CRO에서 20년 일한 병리학자, 다국적 제약사에서 같은 상황을 겪어 본 독성전문가, 심사하는 쪽의 시각을 아는 규제기관 연구자가 각자의 근거로 답한다. 서로 의견이 약간 갈리기도 한다. 질문자는 다음 날 아침 회의에서 그 논의를 참고 삼아
2022년 임상3상에서 유례없는 결과를 낸 ‘엔허투의 충격’은 당시 항암분야 대표 플레이어인 로슈(Roche), 미국 머크(MSD)와 같은 빅파마에게도 예외는 아니었다. 이후 엔허투가 만든 토포이소머라아제1(TOP1) 저해제 항체-약물접합체(ADC) 광풍은 단순 딜을 넘어, 임상현장에서 여러 고형암종에 걸쳐 1차치료제, 그리고 초기 치료라인으로까지 확대되고 있다. 다만 TOP1 기반 ADC를 확보하기 위한 움직임은 한차례 정리됐다는 분위기이다. 올해 ADC 영역은 이전보다 차분해진 것 같은 인상이지만, 그럼에도 역시 ADC이고,
로슈가 이제는 항체-약물접합체(ADC) 영역에서 가장 큰 이슈로 부각되고 있는, 토포이소머라아제1(TOP1) 저해제 내성을 극복하기 위한 신규 페이로드(payload) 키워드로 움직인다. 이전까지는 임상개발 에셋을 확보하는 딜이었다면, 초기 발굴딜로 확장하는 스탠스 변화이다. 보리스 자이트라(Boris L. Zaïtra) 로슈 사업개발(BD) 총괄은 “ADC와 같은 표적치료제를 발전시켜가면서, 가장 수요(need)가 큰 분야의 혁신에 포커스하고 있다”고 말했다. 로슈는 지난 2024년초 뒤늦게 cMET ADC 에셋을 사들이며 TO
SK바이오팜(SK Biopharmaceuticals)이 미국 바이오헤븐(Biohaven)의 뇌전증 임상2/3상 에셋 ‘오파칼림(Opakalim, BHV-7000)’에 계약금만 4억달러를 베팅했다. 마일스톤을 포함한 전체 딜 규모 7억9500만달러의 절반이 넘는 금액을 계약금으로 던지며 사들인 것이다. 기존에 뇌전증 신약 ‘세노바메이트(미국 제품명: 엑스코프리®, XCOPRI®)’를 보유하고 있는 SK바이오팜으로서는 오파칼림에 대해 확실한 기대를 걸고 있다는 의미로 해석된다. 이번에 사들인 칼륨채널(Kv7) 활성제 오파칼림의 차별점
아케소(Akeso)가 PD-1xVEGF 이중항체 ‘이보네스시맙(ivonescimab)’으로 지난주 중국에서 폐암 1차치료제로 시판허가받은 새롭게 업데이트된 라벨 정보에서, 무진생존기간(PFS)이 이전보다 악화된 것으로 드러났다. 업계는 이번에는 이보네스시맙의 PFS 이점에 대해, 촉각을 곤두세우고 있다. 이전보다 7개월을 더 추적한 결과에서 PFS 이점을 보여주는 위험비(HR)가 0.60에서 0.72로 악화된 것. 편평(squamous) 비소세포폐암 1차치료제로 이보네스시맙과 화학항암제 병용요법이 환자의 병기진행 또는 사망위험을
BMS(Bristol Myers Squibb)가 베팅한 EGFRxHER3 항체-약물접합체(ADC) ‘이자브렌(iza-bren, izalontamab brengitecan, BL-B01D1)’이 폐암에서 1차종결점을 달성한 성공적인 결과를 보였다. 이번에 자세한 결과는 공개되지 않았지만, 사전지정된 중간분석 결과 1차종결점인 무진행생존기간(PFS)이 개선됐다. 또한 전체생존기간(OS)의 개선 경향도 나타났다. 특히 이중항체 ADC가 비소세포폐암(NSCLC) 적응증에서 효과를 보인 세계 최초의 임상3상이라고 회사는 강조했다. BMS는
미국 머크(MSD)와 모더나(Moderna)의 암 백신이 그동안 업계의 오랜 실패를 깨고, 초기 흑색종 임상3상에서 성공을 알렸다. 머크와 모더나는 19일(현지시간) 흑색종 수술후요법(adjuvant treatment) 세팅으로 mRNA 신항원(neoantigen) 백신 후보물질 ‘인티스메란 오토진(intismeran autogene)’과 키트루다 병용요법이 키트루다 대비 임상3상에서 무재발 생존율(RFS)과 원격전이가 없는 생존율(DMFS)을 통계적, ‘임상적으로’ 의미있게 개선했다고 밝혔다. 세부 결과는 다가오는 학회에서 공개
아스트라제네카(AZ)가 뒤늦게 ‘타그리소’의 EGFR 변이 폐암 영역에서, MET 저해제 ‘사볼리티닙(savolitinib)’의 미국 시판허가 승인을 뒷받침할 임상3상 결과를 확보했다. MET 변이(aberration)는 3세대 EGFR TKI 투여후 가장 흔하게 나타나는 타입이며, 타그리소를 투여받은 환자의 3분의 1에서 종양내 MET 과발현(overexpression) 또는 증폭(amplification)이 관찰된다. 그만큼 임상 현장에서 MET 약물개발은 오랜 과제이다. EGFR 변이 폐암 1차치료제에서 타그리소 또는 타그리
아스트라제네카가 그동안 베팅해 온 PD-1xCTLA-4 이중항체 ‘볼루스토미그(volrustomig)’의 핵심 폐암 임상3상에서 실패했다. 아스트라제네카는 BMS의 ‘여보이’와 함께 CTLA-4 항체를 시판하며, 15여년간 계속해서 CTLA-4에 대한 믿음을 유지해온 빅파마다. 그러나 첫 임상3상에서 효능 부족으로 인한 중단 소식을 알리며, 전망을 흐리고 있다. 상세 결과가 나와봐야겠지만, 앞선 임상에서 볼루스토미그는 심각한 간독성을 나타냈고, 중간용량인 750mg 투여군에서 절반이, 저용량 500mg 투여군은 3분의1 환자가 부
아케소(Akeso)가 중국에서 먼저, 폐암 1차치료제 세팅에서 PD-1xVEGF 이중항체 ‘이보네스시맙(ivonescimab)’과 화학항암제 병용요법의 시판허가를 받아냈다. 구체적으로 편평 비소세포폐암(squamous NSCLC) 1차치료제로 라벨을 확대했고, 중국 임상3상에서 전체생존기간(OS) 이점을 확인했다. 이는 이보네스시맙과 화학항암제의 병용요법을 PD-1 항체와 화학항암제의 병용요법과 비교한 결과를 기반으로 하며, 이보네스시맙의 중국 내 3번째 적응증에 해당한다. 앞서 이보네스시맙은 화학항암제 병용으로 EGFR 변이 비
지난 7월 비상장 바이오기업 투자는 3곳, 892억원으로 집계됐다. 3곳 모두 신약개발 기업으로 한곳은 pre-IPO 시리즈에서 500억원에 달하는 대규모 자금을 조달했다. 이례적으로 지난달에는 상장사에서의 자금조달이 단 한 건도 없었다. 삼성전자와 하이닉스 등 반도체 관련 대형주의 급등과 함께 투자심리가 '삼전닉스 투자'로 몰리면서 코스닥시장은 급락했으며, 특히 바이오섹터는 더 큰 낙폭을 보였다. 상장 바이오텍들은 매일매일 속절없이 급락을 거듭하는 상황에서 자금조달에 나설 엄두도 내지 못한 것으로 보이며, 여기에다 미국 식품의약
화이자(Pfizer)가 지난해 멧세라(Metsera)를 100억달러 규모에 인수해 확보한, 펩타이드(peptide) 기반의 경구용 GLP-1 수용체 작용제(agonist)의 개발을 중단한다. 추가로 화이자는 유일한 자체 에셋으로 개발을 이어 온 GIPR 길항제(antagonist) ‘PF-07976016’의 임상2상도 중단하기로 결정했다. 화이자는 4일(현지시간) 2분기 실적발표에서 R&D 파이프라인을 업데이트하면서 임상1상 단계에 있는 ‘MET-224o’, PF-07976016 등 총 7개 프로그램에 대한 개발을 중단한다고 밝혔
노보노디스크(Novo Nordisk)가 IL-6 항체 ‘질티베키맙(ziltivekimab)’으로 진행한 심혈관질환 임상3상에서 실패했다. 질티베키맙은 앞서 진행했던 임상2상에서 hsCRP 등 염증 바이오마커를 크게 감소시키는 효능을 보였음에도, 이번 임상3상에서는 1차종결점인 심혈관위험에서 위약 대비 유의미한 감소를 나타내지 못했다. 질티베키맙은 노보노디스크가 비만, 당뇨병 이외에 심혈관질환 분야 확장을 위해 개발해온 핵심 파이프라인으로, 회사는 이번 임상 외에도 질티베키맙으로 다른 심혈관질환 임상3상 2건을 진행하고 있다. 다만
컴패스, 'DLL4xVEGF' 담도암 허가추진 "FDA 추가임상 권고"
HLB, 'FGFR2 저해제' 담관암 치료제 "FDA 승인"
삼성에피스, 산도스와 '엔티비오 시밀러' 파트너십 딜
이뮤노반트, 'FcRn' 피부홍반루푸스 "PoC 2상 실패"
맵틱스-큐라클, 'Tie2xC5 이중항체' 중기부 과제선정
노바티스, 中붐레이 '비임상 RPT 에셋' 9억弗 사들여
큐바이오, '이중기전 IgE' 졸레어 비교 CSU 2상 "히트"
빌릭스, 첫 ‘빌리루빈 나노입자’ 차별점과 개발전략은?
인제니아, 머크 베팅 'Tie2xVEGF' 기대 "3가지 이유"
프레이저, '前유한양행 부사장' 오세웅 과학자문위원 영입
브리즈바이오, 前GSK BD총괄 케빈신 사외이사 선임
[기고]독성학 모임 'TRT', "지식흐르는 韓비임상 산업"
[창간설문]비상장 41.4% "채용확대"..전년比 8%p증가
알테오젠, '키트루다SC' 조성물 특허 "유럽 등록"
프로지니어, 美엑스페라와 중기부 과제 "TLR7/8 개발"
루닛, 'AI 바이오마커' 담도암 임상 "네이처메디슨 게재"
온코닉, P-CAB '자큐보' 주사제형 中3상 "첫 환자투여"